
Análisis
Pagué la deuda y el score no sube: cuánto tarda en actualizarse
Tres relojes distintos, y ninguno arranca el día que pagás
Resumen ejecutivo
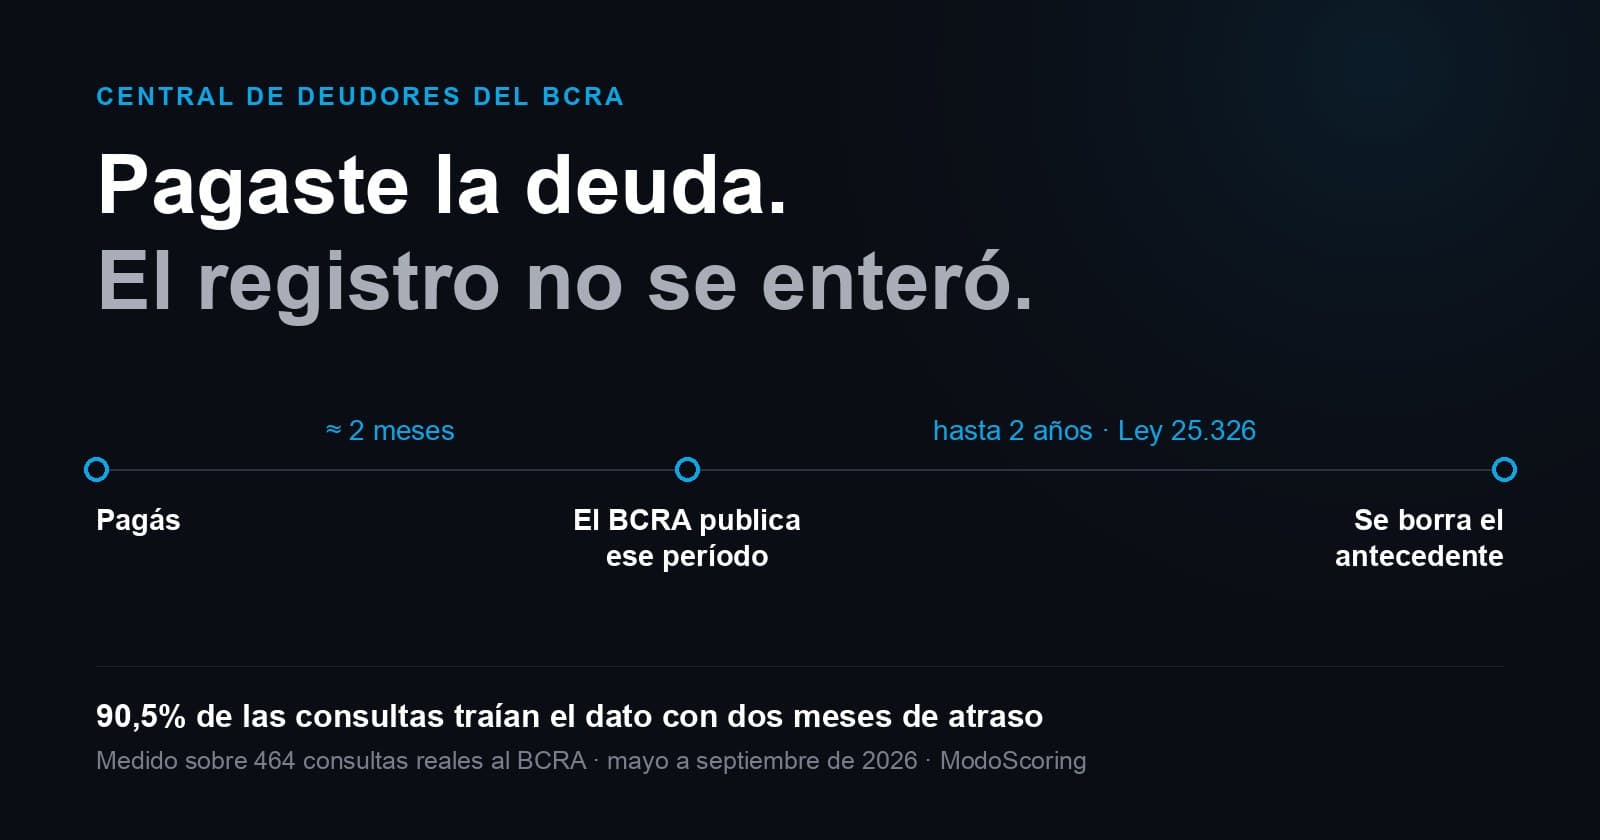
Cancelar una deuda no sube el score al instante, y la razón no es una sola: hay tres relojes distintos corriendo a la vez. El Banco Central publica su base por período mensual y con atraso —medimos dos meses en el 90,5% de 464 consultas propias—, la Ley 25.326 permite conservar el antecedente de una deuda ya pagada durante dos años desde la cancelación, y el plazo de cinco días hábiles que suele citarse no es el que tiene el acreedor para informar que cobró sino el de rectificación, que sólo empieza a correr cuando el titular reclama. Esta nota separa los tres, dice de dónde sale cada uno y explica por qué, aun con todo al día, el legajo queda en cero y no en verde.
La respuesta corta: no hay un plazo, hay tres relojes
La pregunta "¿cuánto tarda en subir el score después de pagar?" no tiene una respuesta única porque no hay un solo plazo corriendo. Hay tres, son independientes entre sí y miden cosas distintas. Confundirlos es lo que hace que la respuesta parezca arbitraria.
| Qué | Cuánto | De dónde sale |
|---|---|---|
| El BCRA actualiza el período informado | ≈ 2 meses | Medición propia (ver sección 1) |
| Corregir un dato mal informado | 5 días hábiles desde el reclamo | Ley 25.326, art. 16 inc. 2 |
| El antecedente de una deuda ya pagada | Hasta 2 años desde la cancelación | Ley 25.326, art. 26 inc. 4 |
| Datos de solvencia en general | Últimos 5 años | Ley 25.326, art. 26 inc. 4 |
| Qué informaron sobre vos, a pedido | Últimos 6 meses | Ley 25.326, art. 26 inc. 3 |
Ninguno de esos relojes es "el score". El score es el resultado de lo que esos registros dicen en un momento dado: no tiene un plazo propio, se mueve cuando se mueve el dato de abajo.
1. El BCRA no publica en tiempo real, y el atraso se puede medir
La Central de Deudores del Banco Central es la base pública donde figura la deuda que las entidades financieras informan por cada CUIT, con su situación del 1 al 5. No es un registro en vivo: se publica por período mensual, y el período disponible siempre es anterior al mes en curso. Eso no es una falla del sistema, es su frecuencia.
La pregunta interesante es cuánto anterior. Lo medimos sobre nuestras propias consultas: 464 consultas a la Central de Deudores entre el 20 de mayo y el 15 de septiembre de 2026, mirando en cada una qué período era el último que devolvía el BCRA.
| Mes de la consulta | Último período que devolvía el BCRA | Consultas |
|---|---|---|
| Mayo 2026 | Marzo (174) · Abril (28) | 202 |
| Junio 2026 | Abril (102) · Marzo (13) | 115 |
| Julio 2026 | Mayo (5) | 5 |
| Agosto 2026 | Junio (61) · Julio (3) | 64 |
| Septiembre 2026 | Julio (78 de 78) | 78 |
Agrupado por atraso: en el 90,5% de las consultas el último dato publicado tenía dos meses, en el 6,7% tenía uno y en el 2,8% tenía tres. Julio aporta sólo 5 observaciones y por eso se muestra pero no se lee como tendencia.
Si cancelaste en septiembre, la base pública te va a seguir mostrando como estabas en julio. Eso no es un error que se pueda reclamar: es el calendario del registro.
La consecuencia práctica es que las primeras semanas después de pagar no hay nada que gestionar contra el BCRA. El dato todavía no existe. Lo que sí se puede gestionar en ese tiempo es lo de la sección 3.
2. Pagar no borra el antecedente: lo acorta
Acá hay una expectativa que casi siempre falla. Cancelar no hace desaparecer el registro de que hubo mora; cambia cuánto tiempo puede conservarse y obliga a que conste que se pagó. Lo dice el artículo 26, inciso 4 de la Ley 25.326:
«Sólo se podrán archivar, registrar o ceder los datos personales que sean significativos para evaluar la solvencia económico-financiera de los afectados durante los últimos cinco años. Dicho plazo se reducirá a dos años cuando el deudor cancele o de otro modo extinga la obligación, debiéndose hace constar dicho hecho.»
Son dos obligaciones distintas en una misma frase. La primera es de plazo: cinco años se convierten en dos, contados desde la cancelación. La segunda es de contenido: que se haya pagado tiene que constar. Un informe que muestre la mora y omita que fue regularizada no está cumpliendo la mitad del artículo.
Dicho de otro modo: pagar no te saca del registro. Te cambia el plazo y la etiqueta. Es mejor que no pagar por un margen enorme, pero no es una goma de borrar.
3. Los cinco días hábiles son otra cosa (y conviene no confundirlos)
Se repite mucho un plazo de cinco días hábiles, citado como si fuera el que tiene el acreedor para informar al buró que le pagaste. No es eso. El plazo existe, pero es el de rectificación, y está en el artículo 16, inciso 2:
«El responsable o usuario del banco de datos, debe proceder a la rectificación, supresión o actualización de los datos personales del afectado, realizando las operaciones necesarias a tal fin en el plazo máximo de cinco días hábiles de recibido el reclamo del titular de los datos o advertido el error o falsedad.»
La diferencia no es de vocabulario, es de quién tiene que mover primero. El plazo no empieza solo: corre desde que el responsable recibe el reclamo del titular, o desde que advierte el error por su cuenta. Si nadie reclama y el buró no advierte nada, no hay cinco días de nada.
Por eso esperar es la estrategia más lenta posible, y por eso el orden de las cosas —abajo— empieza por conseguir la constancia y presentarla, no por revisar el score todos los días.
4. Y aun con todo al día, el legajo queda en cero y no en verde
Supongamos que salió todo bien: pagaste, reclamaste, el buró rectificó en plazo y el BCRA ya publicó el período. El score igual puede no subir lo que esperabas. La razón es estructural y es la misma por la que este tema aparece una y otra vez.
El sistema crediticio argentino registra a quien falla y no a quien paga. El incumplimiento deja rastro formal: deuda bancaria informada al BCRA, cheques rechazados, juicios y concursos en el Boletín Oficial, deuda fiscal y previsional. El cumplimiento, salvo que pase por un banco, no deja ninguno. Pagarle al proveedor en fecha durante diez años no produce un solo dato consultable.
Cancelado el pasivo, entonces, el expediente no queda "bien": queda vacío. Y muchos modelos tratan la ausencia de información como riesgo, no como virtud, porque no tienen manera de distinguir a alguien impecable de alguien sobre quien nadie sabe nada.
Escribimos eso en detalle en El sistema crediticio argentino registra quién falla, no quién paga, que compara lo que publican bancos, fintechs y burós sobre qué es un "buen score" y muestra que ni siquiera coinciden entre ellos.
Qué se puede hacer, en orden
Los primeros tres puntos son los que mueven la aguja. Los dos últimos son expectativas, que también sirven.
- Pedir la constancia de cancelación por escrito, al banco, la fintech o quien haya comprado la cartera. Con membrete y firma, y que diga que no quedan saldos ni intereses pendientes. Sin ese papel, lo demás no se puede hacer.
- Presentar un reclamo formal al buró con esa constancia. Ese acto es el que hace arrancar los cinco días hábiles del art. 16 inc. 2; antes del reclamo el plazo no corre.
- Llevarla directo a quien te está evaluando. Si hay un crédito o una cuenta corriente en trámite, el oficial de riesgo que tiene el expediente en la mano puede considerar la constancia hoy, sin esperar a que se sincronice ninguna base.
- Pedir el informe del art. 26 inc. 3, que obliga a decirte qué informaron sobre vos en los últimos seis meses y a quién. Sirve para saber qué está circulando, que no siempre es lo que uno supone.
- No esperar que el BCRA se actualice antes de tiempo. Con dos meses de atraso medidos, revisar la base todas las semanas después de pagar no adelanta nada.
Y del otro lado del mostrador
Todo lo anterior está escrito desde quien quiere volver a tomar crédito. El mismo agujero se ve distinto —y pega distinto— desde la empresa que tiene que decidir si le entrega mercadería a un cliente y le cobra a 60 días.
Un legajo sin antecedentes negativos no informa que el cliente paga. Informa que no hay registro de que haya dejado de pagar. Para quien factura a 60 días, no es lo mismo.
Ese es el motivo por el que un informe útil no se agota en el puntaje. La deuda declarada al BCRA y su tendencia, los cheques rechazados, los concursos y quiebras, la situación fiscal y previsional, las sanciones y los vínculos societarios dicen cosas que un número solo no dice — entre otras, si el legajo está vacío porque el cliente es impecable o porque recién empieza.
No es que el score esté mal calculado. Es que fue calibrado para predecir mora bancaria y se lo termina usando para decidir crédito comercial, que es otro problema.
Si estás de ese lado del mostrador, la pregunta deja de ser cuánto tarda en subir un puntaje y pasa a ser con qué datos se decide entregar mercadería. Eso lo comparamos aparte, en alternativa a Nosis y Veraz para evaluar empresas.
Preguntas frecuentes
- ¿Cuánto tarda en subir el score después de pagar una deuda?
No hay un plazo único porque no hay un solo registro involucrado. El Banco Central publica su base por período mensual y con atraso: sobre 464 consultas propias medidas entre mayo y septiembre de 2026, el último período disponible tenía dos meses de antigüedad en el 90,5% de los casos.
Además, cancelar no borra el antecedente: la Ley 25.326 permite conservarlo hasta dos años desde el pago. El score se mueve cuando se mueven esos datos de abajo, no en una fecha propia.
- Pagué la deuda y sigo apareciendo con deuda. ¿Qué hago?
Primero conviene distinguir si el dato está desactualizado o mal informado. Si pasaron menos de dos meses, lo más probable es que el período publicado por el BCRA sea anterior a tu pago: no hay nada que reclamar todavía, el dato aún no existe.
Si el dato ya debería estar actualizado, pedí la constancia de cancelación por escrito a quien te cobró y presentá un reclamo formal ante el buró. Ese reclamo es lo que hace arrancar el plazo de cinco días hábiles del artículo 16 inciso 2 de la Ley 25.326.
- ¿Pagar una deuda me borra del Veraz o del Nosis?
No. El artículo 26 inciso 4 de la Ley 25.326 establece que los datos significativos para evaluar la solvencia se pueden conservar durante los últimos cinco años, y que ese plazo se reduce a dos años cuando el deudor cancela o extingue la obligación.
La misma norma obliga a que conste que se pagó. O sea: pagar no elimina el registro, acorta el plazo y cambia lo que el registro dice.
- ¿Cuánto tarda el BCRA en actualizar la Central de Deudores?
La Central de Deudores no es un registro en vivo: se publica por período mensual y el período disponible siempre es anterior al mes en curso.
Medido sobre 464 consultas propias entre el 20 de mayo y el 15 de septiembre de 2026, el atraso fue de dos meses en el 90,5% de los casos, de un mes en el 6,7% y de tres meses en el 2,8%. En las 78 consultas hechas en septiembre de 2026, el último período publicado fue julio, sin excepción.
- ¿Es cierto que el acreedor tiene cinco días hábiles para informar que pagué?
Ese plazo existe pero suele citarse mal. Los cinco días hábiles son los de rectificación, actualización o supresión, y están en el artículo 16 inciso 2 de la Ley 25.326.
Lo importante es desde cuándo corren: desde que el responsable del banco de datos recibe el reclamo del titular, o desde que advierte el error por su cuenta. No empiezan solos por el hecho de que hayas pagado.
- ¿Cuánto tiempo queda registrada una deuda que nunca pagué?
El artículo 26 inciso 4 de la Ley 25.326 permite archivar, registrar o ceder los datos significativos para evaluar la solvencia económico-financiera durante los últimos cinco años.
La reducción a dos años sólo aplica cuando la obligación se cancela o se extingue de otro modo. Sin pago no hay reducción de plazo.
- No tengo deudas ni antecedentes negativos. ¿Por qué mi score sigue siendo bajo?
Porque el sistema crediticio argentino registra el incumplimiento y no el cumplimiento. La deuda bancaria, los cheques rechazados, los juicios y la deuda fiscal dejan rastro; pagarle a un proveedor o un servicio en fecha, salvo que pase por un banco, no produce ningún dato consultable.
Cancelado el pasivo el expediente no queda "bien", queda vacío. Y muchos modelos tratan la ausencia de información como riesgo, porque no pueden distinguir a alguien impecable de alguien sobre quien no se sabe nada.
- ¿Puedo saber qué informaron sobre mí y a quién?
Sí. El artículo 26 inciso 3 de la Ley 25.326 obliga al responsable del banco de datos a comunicarte, a tu pedido, las informaciones, evaluaciones y apreciaciones que se hayan comunicado sobre vos durante los últimos seis meses, y el nombre y domicilio del cesionario cuando los datos se obtuvieron por cesión.
Nota metodológica
Los plazos legales se verificaron contra el texto actualizado de la Ley 25.326 publicado por InfoLeg, artículo por artículo (art. 16 inc. 2 para la rectificación, art. 26 incs. 3 y 4 para la conservación y el derecho de información). Los datos de atraso del Banco Central son una medición propia sobre 464 consultas a la Central de Deudores realizadas entre el 20 de mayo y el 15 de septiembre de 2026, comparando en cada una el último período informado contra el mes de la consulta. Es nuestro registro de consultas, no el calendario de publicación del BCRA: las consultas no se reparten de manera uniforme a lo largo de los meses y julio de 2026 aporta apenas 5 observaciones, así que ese mes se muestra pero no se lee como tendencia. El atraso se cuenta en meses calendario entre el período informado y el de la consulta, no en días.
Esta nota explica plazos y registros públicos; no es asesoramiento legal ni financiero. ModoScoring está inscripta en el Registro Nacional de Bases de Datos de la Agencia de Acceso a la Información Pública con finalidad de prestación de servicios de información crediticia. Consultar un CUIT →